HYPE

- 18.80K Recensioni
- 4,5
- Download
- 1.000.000+
 Analisi di Mobxio
Quando scelgo un’app finanziaria, per me il punto non è avere una schermata piena di strumenti: è poter controllare il conto e gestire le spese senza trasformare ogni operazione in una piccola incombenza. HYPE si presenta proprio come un’app legata a un conto, sviluppata da BancaSella. La sua idea centrale è portare sul telefono una parte importante della gestione quotidiana del denaro, così da avere un riferimento pratico quando pago, verifico il saldo o cerco di capire dove sono finiti i soldi.
La considero una soluzione da valutare soprattutto per il rapporto tra uso del conto e consultazione da smartphone, non come un’app da installare per curiosità. È gratuita da scaricare, appartiene alla categoria della finanza e ha una valutazione media di 4,5, con circa 92 mila valutazioni. Sono segnali di una base di utenti ampia, ma non sostituiscono la domanda più utile: il modo in cui preferisco seguire le mie spese coincide con quello che un conto gestito tramite app rende comodo?
Il valore di avere il conto a portata di mano
Prima di decidere se farne il mio riferimento quotidiano, guarderei a come un accesso rapido al conto può cambiare le piccole scelte della giornata: non solo controllare una cifra, ma capire quando conviene fermarsi e verificare il quadro. Da qui ha senso passare alla routine concreta, perché la comodità diventa utile soprattutto quando si lega a un’abitudine semplice e sostenibile.
Dal controllo occasionale a un’abitudine più semplice
Il vantaggio che mi interessa di più in HYPE è l’impostazione da app bancaria quotidiana: invece di aspettare di rientrare a casa o aprire il computer, posso usare il telefono come punto di accesso al conto. Questa comodità conta in momenti molto ordinari, come verificare quanto resta dopo una spesa o controllare il saldo prima di decidere se fare un acquisto. Non è una funzione spettacolare, ma può cambiare il modo in cui tengo d’occhio il budget: il controllo diventa più spontaneo e meno facile da rimandare.
Per chi usa già il telefono per pagamenti e attività pratiche, questa centralità è il motivo per cui l’app può risultare più immediata di un servizio che si consulta solo ogni tanto. La mia impressione è che renda più naturale collegare una transazione alla situazione del conto, anziché affidarsi alla memoria o a un controllo riepilogativo a fine mese. È una distinzione utile: HYPE può aiutare a restare informati, ma la consapevolezza delle spese dipende comunque dall’abitudine di aprirla e guardare davvero i movimenti.
Il nome del servizio non va confuso con una semplice applicazione per annotare le uscite. HYPE è pensata attorno a un conto, quindi il suo interesse per me sta nel far convergere gestione finanziaria e accesso mobile. Se cerco soltanto un diario di spesa dove inserire manualmente ogni caffè, un’app di budgeting dedicata potrebbe essere più adatta. Se invece voglio un’app collegata alla gestione del conto, ha senso considerarla nella rosa delle alternative.
Come inserirla nella routine senza complicarsi
Nel mio uso quotidiano, il modo più sensato di avvicinarmi a un’app di questo tipo è darle un compito preciso: diventare il posto che consulto prima e dopo alcune spese, invece di pretendere che risolva da sola ogni problema di organizzazione. Per esempio, posso controllare la situazione prima di una commissione o dopo aver fatto più acquisti in giornata. Se noto un’uscita che non ricordavo, posso fermarmi a ricostruire che cosa è successo mentre il contesto è ancora fresco.
Un’abitudine concreta è fare un controllo breve in un momento già stabile della giornata, come quando rientro dal lavoro o prima di pianificare la spesa settimanale. Questo riduce il rischio di aprire l’app solo quando qualcosa non torna. Non serve trasformare il controllo del conto in un rituale lungo: l’utilità sta nel collegare il saldo alle decisioni che devo prendere, non nel fissarmi su ogni variazione.
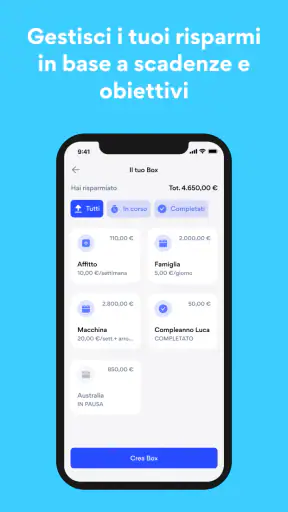
Un altro accorgimento è distinguere il monitoraggio dal budgeting vero e proprio. Guardare il conto aiuta a capire la situazione reale, mentre stabilire limiti per categorie, obiettivi o spese future richiede un metodo personale, che può essere un foglio, un’app dedicata o una semplice nota. Non darei per scontato che un’app bancaria sostituisca questi strumenti: prima di affidarle una pianificazione più articolata, conviene verificare quali funzioni siano effettivamente disponibili nella versione installata e quali rispondano alle proprie necessità.
La situazione in cui la trovo più utile
Immagino una giornata con diverse spese piccole: una colazione fuori, un acquisto necessario durante una pausa e poi la spesa tornando a casa. Se tendo a dimenticare quanto ho già speso, consultare il conto dal telefono mi dà un riscontro più concreto di un calcolo mentale fatto in fretta. La sera posso rivedere la situazione e capire se gli acquisti erano previsti oppure se ho lasciato che le spese occasionali si accumulassero.
Questo scenario è particolarmente adatto a chi riceve o spende denaro con regolarità e vuole controllare il conto senza dipendere dal computer. È meno convincente, invece, per chi vuole un sistema che imposti automaticamente un piano finanziario complesso o che offra analisi dettagliate senza alcun intervento personale. Un’app può rendere più comodo il controllo; non può decidere al posto mio quali spese siano prioritarie né correggere un’abitudine se non la osservo.
La userei anche come punto di verifica prima di una spesa non urgente. Se sto valutando un acquisto, guardare il conto può aiutarmi a mettere la decisione nel contesto della settimana, anziché basarmi sull’impressione che “dovrebbe esserci abbastanza”. È una piccola forma di disciplina, non una garanzia di risparmio: funziona solo se sono disposto a rimandare o ridimensionare l’acquisto quando il quadro non mi convince.
Il compromesso rispetto alle alternative
Rispetto alle app bancarie tradizionali, una soluzione centrata sul telefono può essere più comoda per chi fa quasi tutto da mobile e vuole ridurre i passaggi per una verifica ordinaria. Dall’altra parte, chi ha già un rapporto soddisfacente con la propria banca potrebbe non trovare un motivo sufficiente per cambiare abitudini. Se il conto attuale offre già una buona app e copre le esigenze quotidiane, aggiungere un altro servizio può significare gestire un ulteriore saldo e ricordarsi dove si trova il denaro.
Rispetto a un portafoglio digitale, HYPE va valutata come app legata a un conto, non soltanto come strumento da usare al momento del pagamento. Questa differenza conta quando cerco una visione più ampia della gestione del denaro: un portafoglio può essere comodo per pagare, mentre un’app di conto ha senso se voglio anche consultare la situazione associata a quel rapporto. Prima di spostare operazioni o accrediti, io confronterei con calma le condizioni e i servizi effettivamente disponibili, senza presumere che ogni alternativa offra le stesse possibilità.
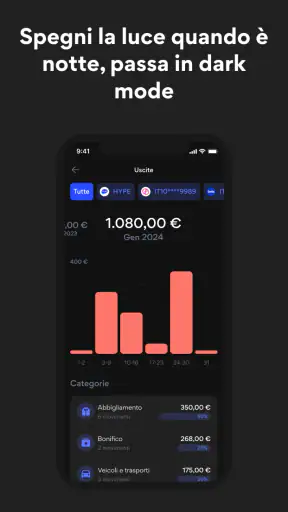
Le app di budgeting, poi, svolgono un lavoro diverso. Possono essere più adatte se il mio obiettivo principale è classificare le spese, impostare un metodo dettagliato o confrontare periodi diversi. HYPE può essere più pratica come accesso mobile al conto; non la sceglierei solo perché voglio un’analisi approfondita delle mie abitudini. Il compromesso è quindi chiaro: comodità di gestione da una parte, strumenti specifici di pianificazione dall’altra.
Le frizioni da considerare prima di affidarle un ruolo centrale
La prima possibile difficoltà è organizzativa: avere un conto sul telefono non elimina la necessità di mantenere ordine fra le proprie finanze. Se divido le spese su più servizi, devo ricordare quale saldo consultare e dove avvengono le diverse operazioni. Per chi ama una sola banca e una gestione accentrata, la semplicità promessa dall’uso mobile potrebbe non compensare la frammentazione.
La seconda riguarda le aspettative. Non mi aspetterei che la sola presenza di un’app renda automaticamente più responsabile nella gestione del denaro. È facile controllare il saldo quando si sta per comprare qualcosa e ignorare il quadro generale per il resto della settimana. Per ricavarne un beneficio, conviene scegliere un momento ricorrente per verificare le uscite e associare il controllo a una decisione concreta, come rivedere un acquisto o pianificare una spesa necessaria.
C’è anche una considerazione pratica per chi sta valutando il passaggio da un altro servizio: prima di rendere HYPE il proprio riferimento principale, è prudente capire quali funzioni servono davvero e verificare che la versione disponibile le copra. Non tutte le persone hanno gli stessi bisogni: qualcuno vuole soprattutto consultare il conto, qualcun altro ha priorità legate a pagamenti, accrediti o gestione familiare. Fare questa lista prima di cambiare rende il confronto con la propria banca più utile e riduce il rischio di scegliere sulla sola comodità dell’interfaccia mobile.
Un controllo utile anche quando si condividono le spese
Per una persona che alterna spese individuali e acquisti condivisi, il controllo frequente del conto può servire a ricostruire meglio una giornata prima che piccoli importi si confondano. Dopo aver fatto la spesa per casa o aver anticipato un acquisto per qualcun altro, posso annotare separatamente ciò che mi verrà restituito, senza scambiare quel rimborso atteso per denaro già disponibile. È un accorgimento semplice, ma evita che il saldo venga interpretato con troppo ottimismo.
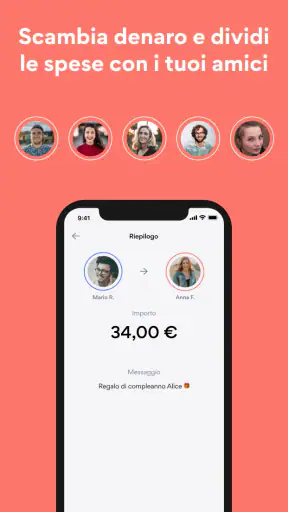
In questo caso non userei l’app come registro di contabilità condivisa: la consultazione del conto è il punto di partenza, mentre gli accordi con amici o familiari richiedono comunque chiarezza fra le persone coinvolte. Prima di considerarla per spese comuni, mi chiederei se voglio davvero concentrare lì una parte delle operazioni oppure se è più pratico lasciare il conto principale dov’è e usare un metodo separato per tenere traccia dei rimborsi.
Le domande pratiche da chiarire prima di iniziare
Una domanda sensata è se l’app possa essere provata senza impegno economico iniziale. Il download è gratuito, ma questo non equivale a dire che ogni servizio o operazione collegata al conto sia priva di condizioni: prima di trasferire accrediti o usarla come riferimento stabile, leggerei con attenzione i termini applicabili al prodotto che intendo attivare. In questo modo distinguo la comodità di installarla dalla decisione, più importante, di affidarle una parte della mia gestione finanziaria.
Mi chiederei anche se funziona sul mio dispositivo e se è adatta a chi la userà. La versione attuale è la 7.83.0 e il requisito minimo indicato per il sistema operativo è 8.0; la classificazione PEGI 3 riguarda l’età dei contenuti, non è una valutazione delle competenze finanziarie necessarie per gestire un conto. Se il telefono è condiviso o lo userà una persona giovane, la prudenza e le normali regole familiari sulla gestione del denaro restano importanti.
Infine, prima di renderla il mio unico riferimento, verificherei come si inserisce nel mio modo di ricevere e spendere denaro: quali operazioni voglio spostare, quali preferisco lasciare nella banca attuale e quale saldo controllerò nella routine quotidiana. Non serve cambiare tutto in una volta. Un passaggio graduale aiuta a individuare eventuali attriti pratici prima che l’app diventi essenziale per pagamenti o accrediti.
A chi la consiglierei, e a chi suggerirei altro
La consiglierei a chi vuole gestire un conto con il telefono come strumento principale e trova utile controllare le spese mentre la giornata è ancora in corso. Può avere senso anche per chi sta cercando un modo più immediato di mantenere il saldo presente nelle decisioni quotidiane, purché sia disposto a costruire una routine di consultazione. BancaSella è lo sviluppatore, e l’app è presente da tempo: è stata rilasciata il 6 febbraio 2015 e la versione attuale è la 7.83.0.
La sceglierei meno volentieri per chi vuole soltanto un’app di pagamento senza gestire un conto attraverso di essa, per chi è già pienamente soddisfatto dell’app della propria banca o per chi cerca soprattutto un pianificatore finanziario ricco di analisi. In questi casi, un portafoglio digitale, il servizio della banca già utilizzata oppure un’app specializzata nel budget potrebbe essere una scelta più lineare. Anche l’età minima prevista, PEGI 3, descrive una classificazione dei contenuti, non significa che l’app sia adatta a ogni esigenza o che sostituisca la supervisione di un adulto nella gestione del denaro.
La diffusione è significativa: l’app supera il milione di installazioni e raccoglie circa 19 mila recensioni. È gratuita da installare, un elemento utile per chi vuole valutarla senza un costo iniziale di download, ma non lo leggerei come una descrizione completa delle condizioni del conto. Prima di usarla per operazioni importanti, controllerei sempre i dettagli del servizio e le eventuali condizioni applicabili, così da distinguere il costo dell’app dal funzionamento del prodotto finanziario.
Il mio giudizio finale
HYPE mi sembra più convincente quando la si considera un accesso mobile al conto e un aiuto per tenere le spese sotto gli occhi, non una soluzione magica per sistemare il budget. Il suo valore pratico è nella possibilità di collegare un controllo rapido a decisioni reali: capire se una spesa è sostenibile, notare un’uscita inattesa e non rimandare sempre la verifica a fine mese. Per chi vive già sullo smartphone, questa continuità può essere un vantaggio concreto.
La installerei con un obiettivo semplice e misurabile nella vita quotidiana: consultare il conto con regolarità e capire se l’accesso mobile migliora davvero il mio modo di gestire le spese. Se invece ho bisogno di strumenti di pianificazione più approfonditi o non voglio distribuire il denaro tra più servizi, preferirei confrontarla con la mia banca e con un’app di budgeting prima di cambiare. Il suo punto forte è rendere più vicino il controllo del conto; il beneficio dipende da quanto sono disposto a usarlo con attenzione.
Domande frequenti su HYPE
Che cos’è HYPE e quali servizi offre?
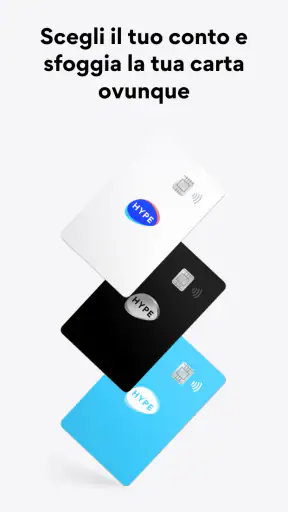
HYPE è un servizio finanziario digitale accessibile principalmente tramite app, pensato per gestire le operazioni quotidiane dallo smartphone. In base al piano disponibile, può includere un conto di pagamento, una carta utilizzabile per acquisti e prelievi, bonifici, pagamenti e strumenti per tenere sotto controllo entrate e spese. Le funzionalità, i limiti e gli eventuali costi possono variare: prima di registrarti, verifica nell’app o sul sito ufficiale le condizioni aggiornate del piano che intendi scegliere.
Come si apre un conto HYPE e quali documenti servono?
La registrazione si avvia dall’app HYPE e richiede normalmente di fornire i propri dati personali, seguire le istruzioni di verifica dell’identità e accettare la documentazione contrattuale. Potrebbe essere necessario un documento valido e, a seconda della procedura, un controllo tramite fotografia o video. Requisiti di età, residenza e ammissibilità possono cambiare secondo il prodotto e le condizioni in vigore; consulta quindi i requisiti ufficiali prima di iniziare e completa la verifica usando dati corretti.
HYPE è gratuito oppure prevede costi e limiti?
HYPE può offrire piani con caratteristiche e condizioni economiche differenti: un piano può avere un canone pari a zero, mentre altri possono prevedere un costo periodico in cambio di servizi o limiti diversi. Anche operazioni come prelievi, pagamenti particolari o utilizzo all’estero possono essere soggette a commissioni, soglie o condizioni specifiche. Non dare per scontato che ogni operazione sia gratuita: controlla il foglio informativo e il riepilogo dei costi aggiornati prima di scegliere il piano.
La carta HYPE si può usare per pagare online, nei negozi e all’estero?
La carta collegata a HYPE è progettata per essere usata nei pagamenti supportati dal circuito indicato per la carta, sia online sia presso gli esercenti che accettano quel circuito. La disponibilità di pagamenti contactless, wallet digitali, prelievi e utilizzo all’estero dipende dalla carta, dal dispositivo, dal piano e dalle condizioni applicabili. Prima di partire o effettuare un acquisto importante, verifica nell’app che la carta sia attiva e consulta limiti, commissioni e modalità per bloccarla o gestirla.
Come si protegge il conto HYPE e cosa fare in caso di problemi?
L’accesso all’app può essere protetto con le procedure di autenticazione disponibili sul dispositivo, mentre i pagamenti e le operazioni possono richiedere ulteriori verifiche. Per ridurre i rischi, usa una password robusta, non condividere codici o credenziali e scarica l’app soltanto da una fonte ufficiale. Se perdi la carta o noti un movimento che non riconosci, usa gli strumenti di blocco e assistenza indicati nell’app e contatta tempestivamente il supporto HYPE seguendo le istruzioni ufficiali.
I punti di forza di HYPE
Aspetti da tenere a mente su HYPE